

Оформление
Посмотреть прибыль компании по месяцам (ОПиУ)
Где: меню «Отчёты» → вкладка «ОПиУ». Нужны три права сразу: просмотр финансов, себестоимость и расчёты с заказчиком — без любого из них вкладки нет.
Отчёт отвечает на вопрос директора «сколько компания заработала за месяц, квартал, год». Строки идут сверху вниз, как в отчёте о прибылях и убытках: выручка → прямые затраты → валовая прибыль → общие расходы → EBITDA → проценты и налоги → прибыль. Колонка — месяц периода, справа итог и рентабельность. Числа берутся из документов, которые уже есть в Skøn: актов, складских списаний, начислений исполнителям и прочих операций. Пример ниже — учебная компания «Стройпример», октябрь 2026, по всей компании: единственный объект — «Ремонт офиса на Ленина, 10», поэтому числа компании и проекта совпадают.
Откройте отчёт за период
- Откройте «Отчёты» и выберите вкладку «ОПиУ».
- Задайте период: поля «Период с» и «по» или готовые кнопки «Месяц», «Квартал», «Год», «12 месяцев» — они выбирают целый календарный период: текущий месяц с 1-го по последнее число, текущий квартал, текущий год целиком, 12 месяцев — с 1-го числа месяца 11 месяцев назад по конец текущего месяца. Каждый месяц периода становится колонкой; месяцы, которые ещё не наступили, показываются нулями. При периоде, набранном руками, крайние месяцы считаются в границах отбора.
- При необходимости сузьте отбор: «Проект» — один проект вместо всех; «Юрлицо документа» появляется, когда юрлиц больше одного, и оставляет документы этого юрлица — акт по продавцу, начисление по юрлицу-плательщику, прочую операцию по её юрлицу, списание по юрлицу проекта.
- Кнопка «Скачать XLSX» выгружает таблицу с теми же строками и месяцами; график в файл не входит.
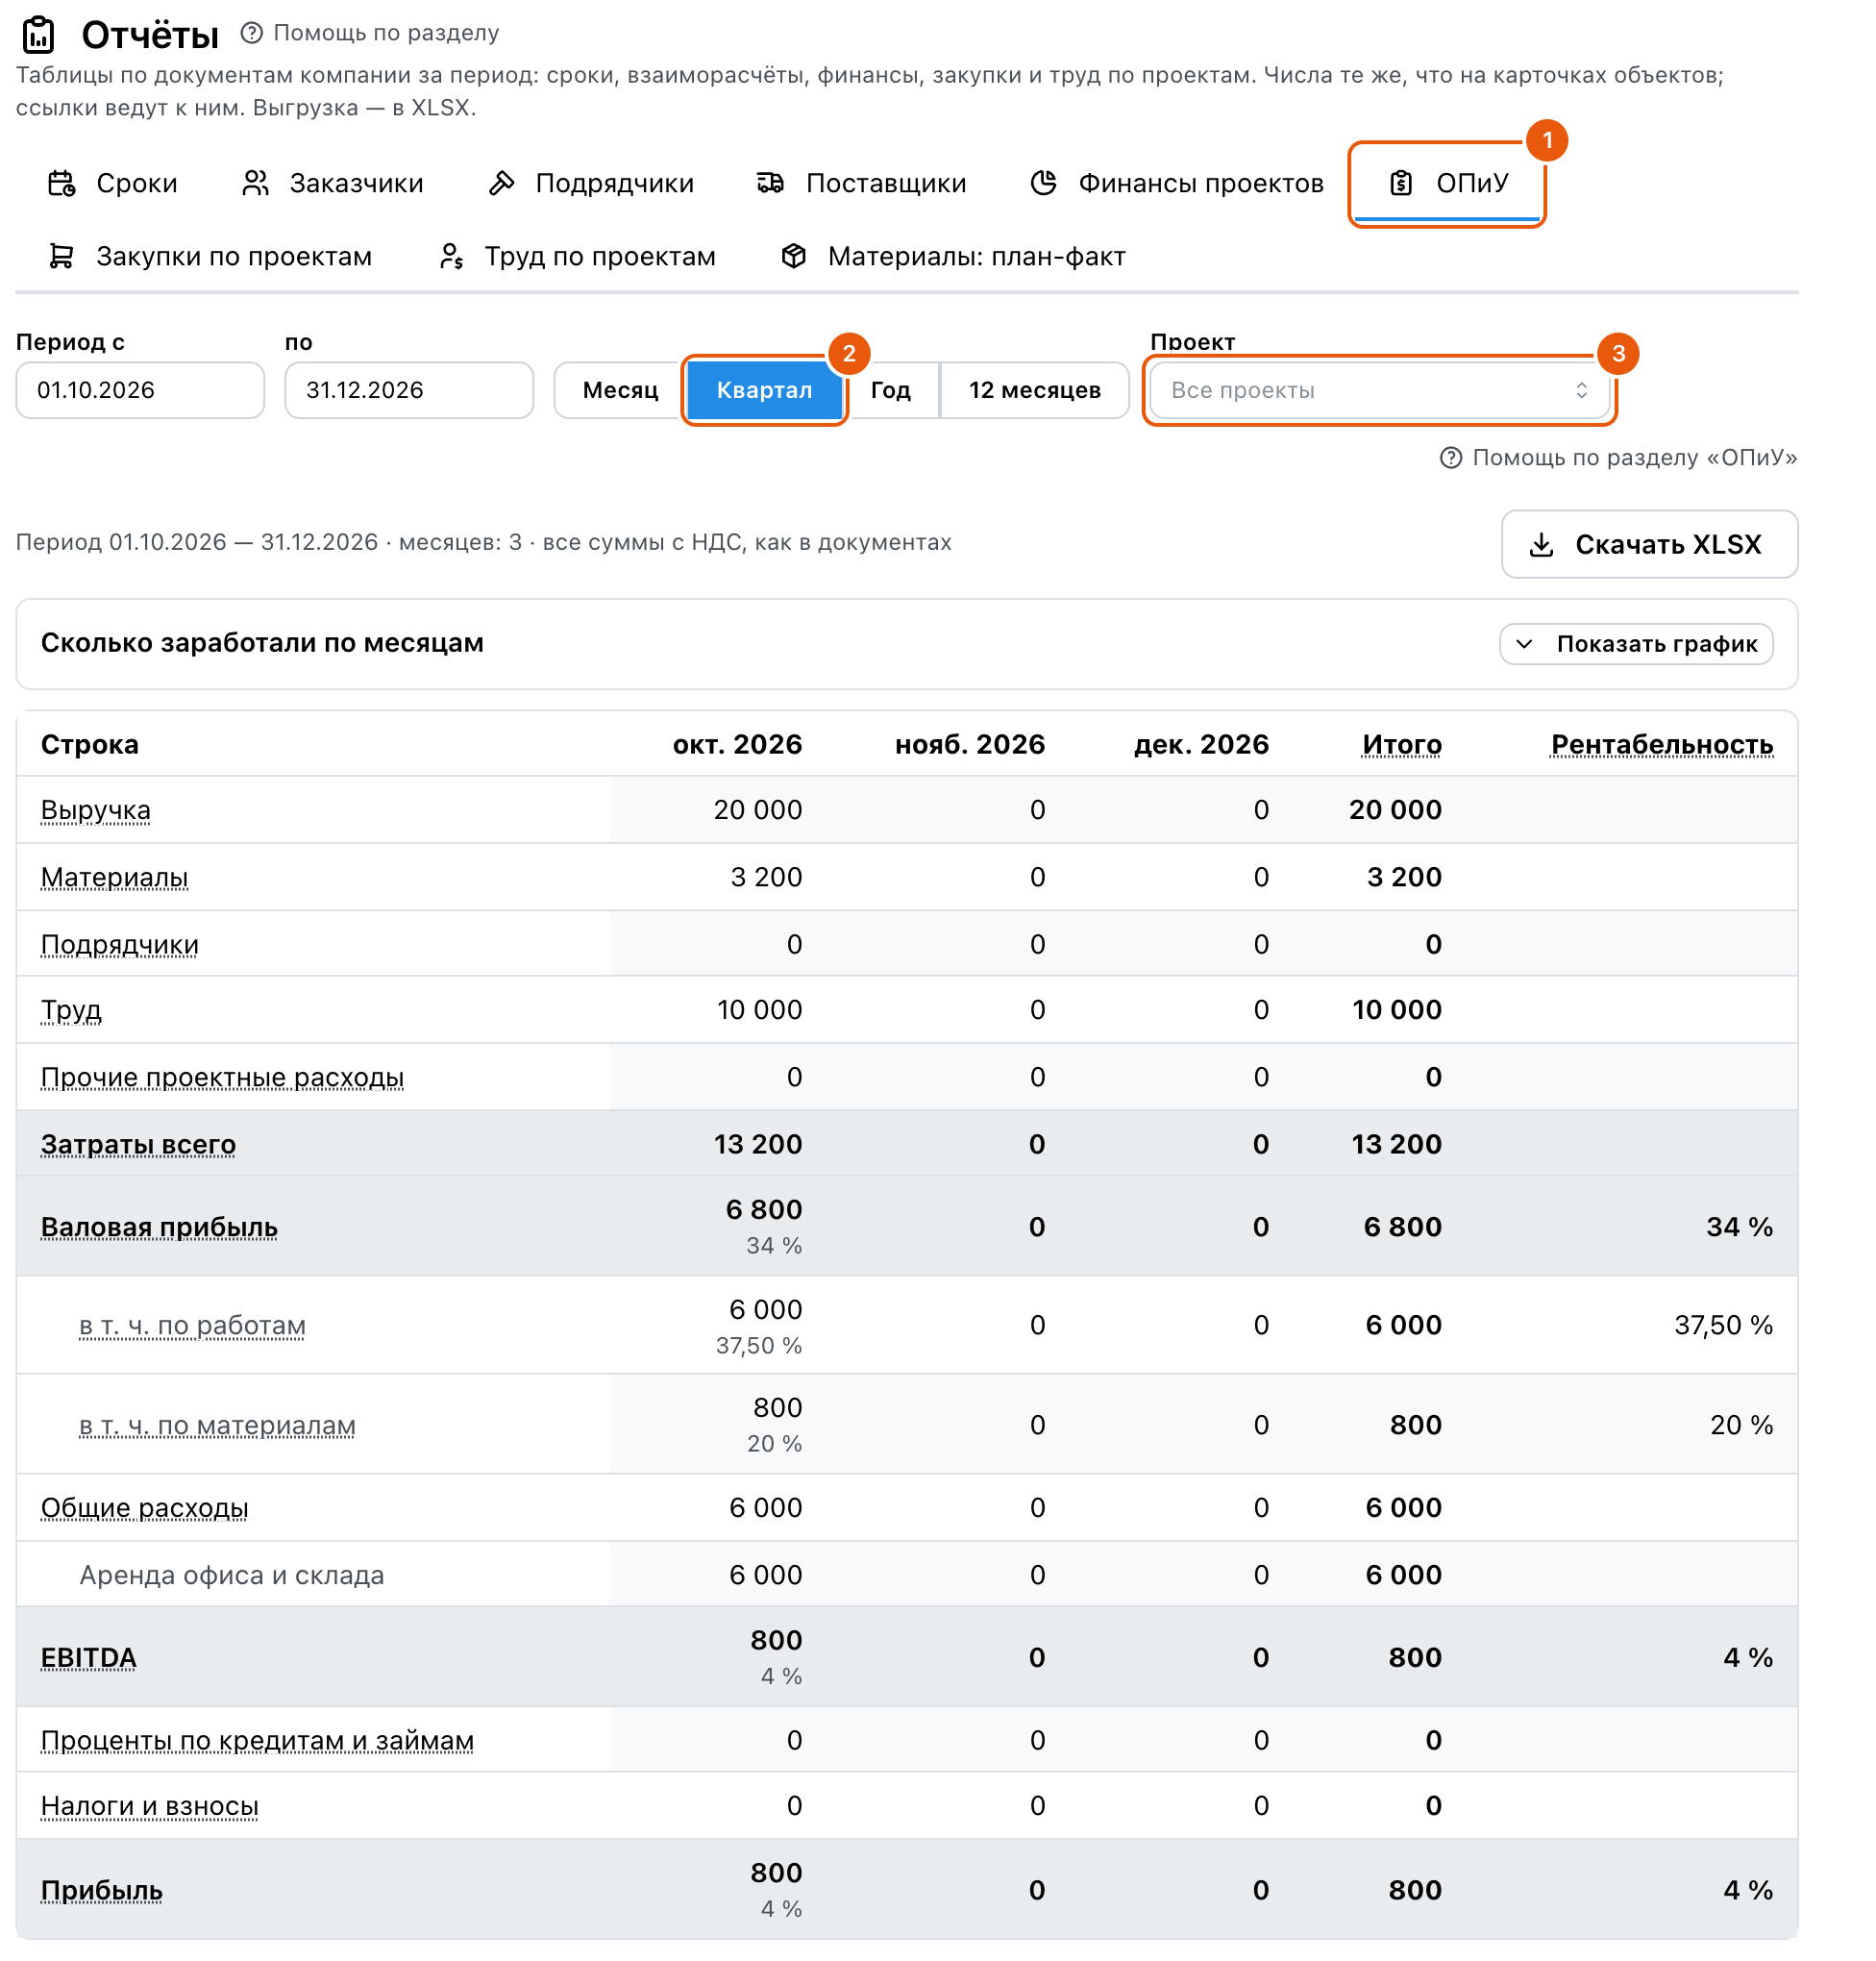
Над таблицей — строка «Период … · месяцев: N · все суммы с НДС, как в документах». Если за период нет ни подписанных актов, ни признанных затрат, вместо таблицы написано об этом.
Прочитайте строки
Строки идут от выручки к прибыли. У итоговых строк под суммой стоит рентабельность — доля от выручки того же месяца. Наведите указатель на название строки — подсказка объяснит, из каких документов число.
- Выручка. Подписанные акты заказчику по дате акта — 20 000 ₽. Выставленный, но не подписанный акт не выручка; выполненное без акта тоже. Поэтому над таблицей отдельно стоит «Не выставлено (резерв выручки)» — выполнено по журналу работ, но ещё не вошло в акты, на сегодня. В примере 0: всё выполненное уже в акте. Это состояние, а не поток, поэтому оно не делится по месяцам.
- Материалы. Признанная стоимость списаний со склада в работу по учётной дате документа — 3 200 ₽, восемь мешков смеси по 400. Покупка и поступление на склад сюда не входят: два мешка на складе проекта — запас, а не затраты. Сюда же — порча, утрата и недостача на складе компании. Если у списания стоимость ещё не признана, над таблицей появится подпись «не оценено: N списаний» — такие списания в строку не вошли.
- Подрядчики и Труд. Начисления подрядчикам и сотрудникам по дате начисления: приёмки работ, записи журнала, табель, оклад, ручные начисления, в том числе без проекта. Выплаты денег сюда не входят. В примере подрядчиков 0, труд 10 000 ₽ — сдельная запись прораба Ивана Кузнецова за 20 м² по себестоимости работы 500: начисление создаёт запись журнала, а не выплата.
- Прочие проектные расходы. Прочие расходы и принятые авансовые отчёты, записанные на проект, по дате операции; налоги с проектом — тоже здесь.
- Затраты всего — четыре строки выше: 13 200 ₽.
- Валовая прибыль — выручка минус затраты всего: 20 000 − 13 200 = 6 800 ₽, рентабельность 34 %. Это та же сумма, что «Валовая прибыль» в отчёте «Финансы проектов» по всем проектам за период, плюс строки без проекта.
- в т. ч. по работам и в т. ч. по материалам — две справочные подстроки под валовой прибылью. Выручка подписанных актов делится по видам строк: работы, механизмы, накладные и «сверх сметы» — к работам, материалы — отдельно; затраты — по своему виду: у работ подрядчики, труд и прочие проектные расходы, у материалов складской расход. В примере по работам 16 000 − 10 000 = 6 000 ₽ (37,5 %), по материалам 4 000 − 3 200 = 800 ₽ (20 %); рентабельность — от выручки своего вида. Так видно, зарабатывает ли компания на работе или на наценке на материалы.
- Общие расходы — прочие расходы и авансовые отчёты без проекта, подстроками по статьям: аренда, офис, транспорт, связь, хозрасходы, банковские комиссии. Строки без статьи собраны в подстроку «Без статьи». По проектам общие расходы не распределяются — так решено, чтобы прибыль объекта не зависела от того, как поделили аренду офиса.
- EBITDA — валовая прибыль минус общие расходы. В примере общие расходы — аренда офиса 6 000 ₽ без проекта (Вести журнал денег): EBITDA 6 800 − 6 000 = 800 ₽, 4 % от выручки. Амортизации в Skøn пока нет: основные средства и инструмент не учитываются, поэтому EBITDA равна прибыли до процентов и налогов.
- Проценты по кредитам и займам — отдельная статья расхода, выделенная из «Банковских комиссий». Сюда входят только проценты; само тело кредита — получение и возврат — вне ОПиУ. Операции, записанные до появления статьи, остались в «Банковских комиссиях» — разнесите их вручную: откройте операцию в журнале «Финансы → Операции» и поменяйте статью строки.
- Налоги и взносы — строки одноимённой статьи без проекта по дате операции.
- Прибыль — EBITDA минус проценты минус налоги; рентабельность — от выручки. В примере 800 ₽, 4 %: процентов и налогов у учебной компании нет. Перевод 5 000 в кассу и выдача 3 000 под отчёт в ОПиУ не входят — это не затраты.
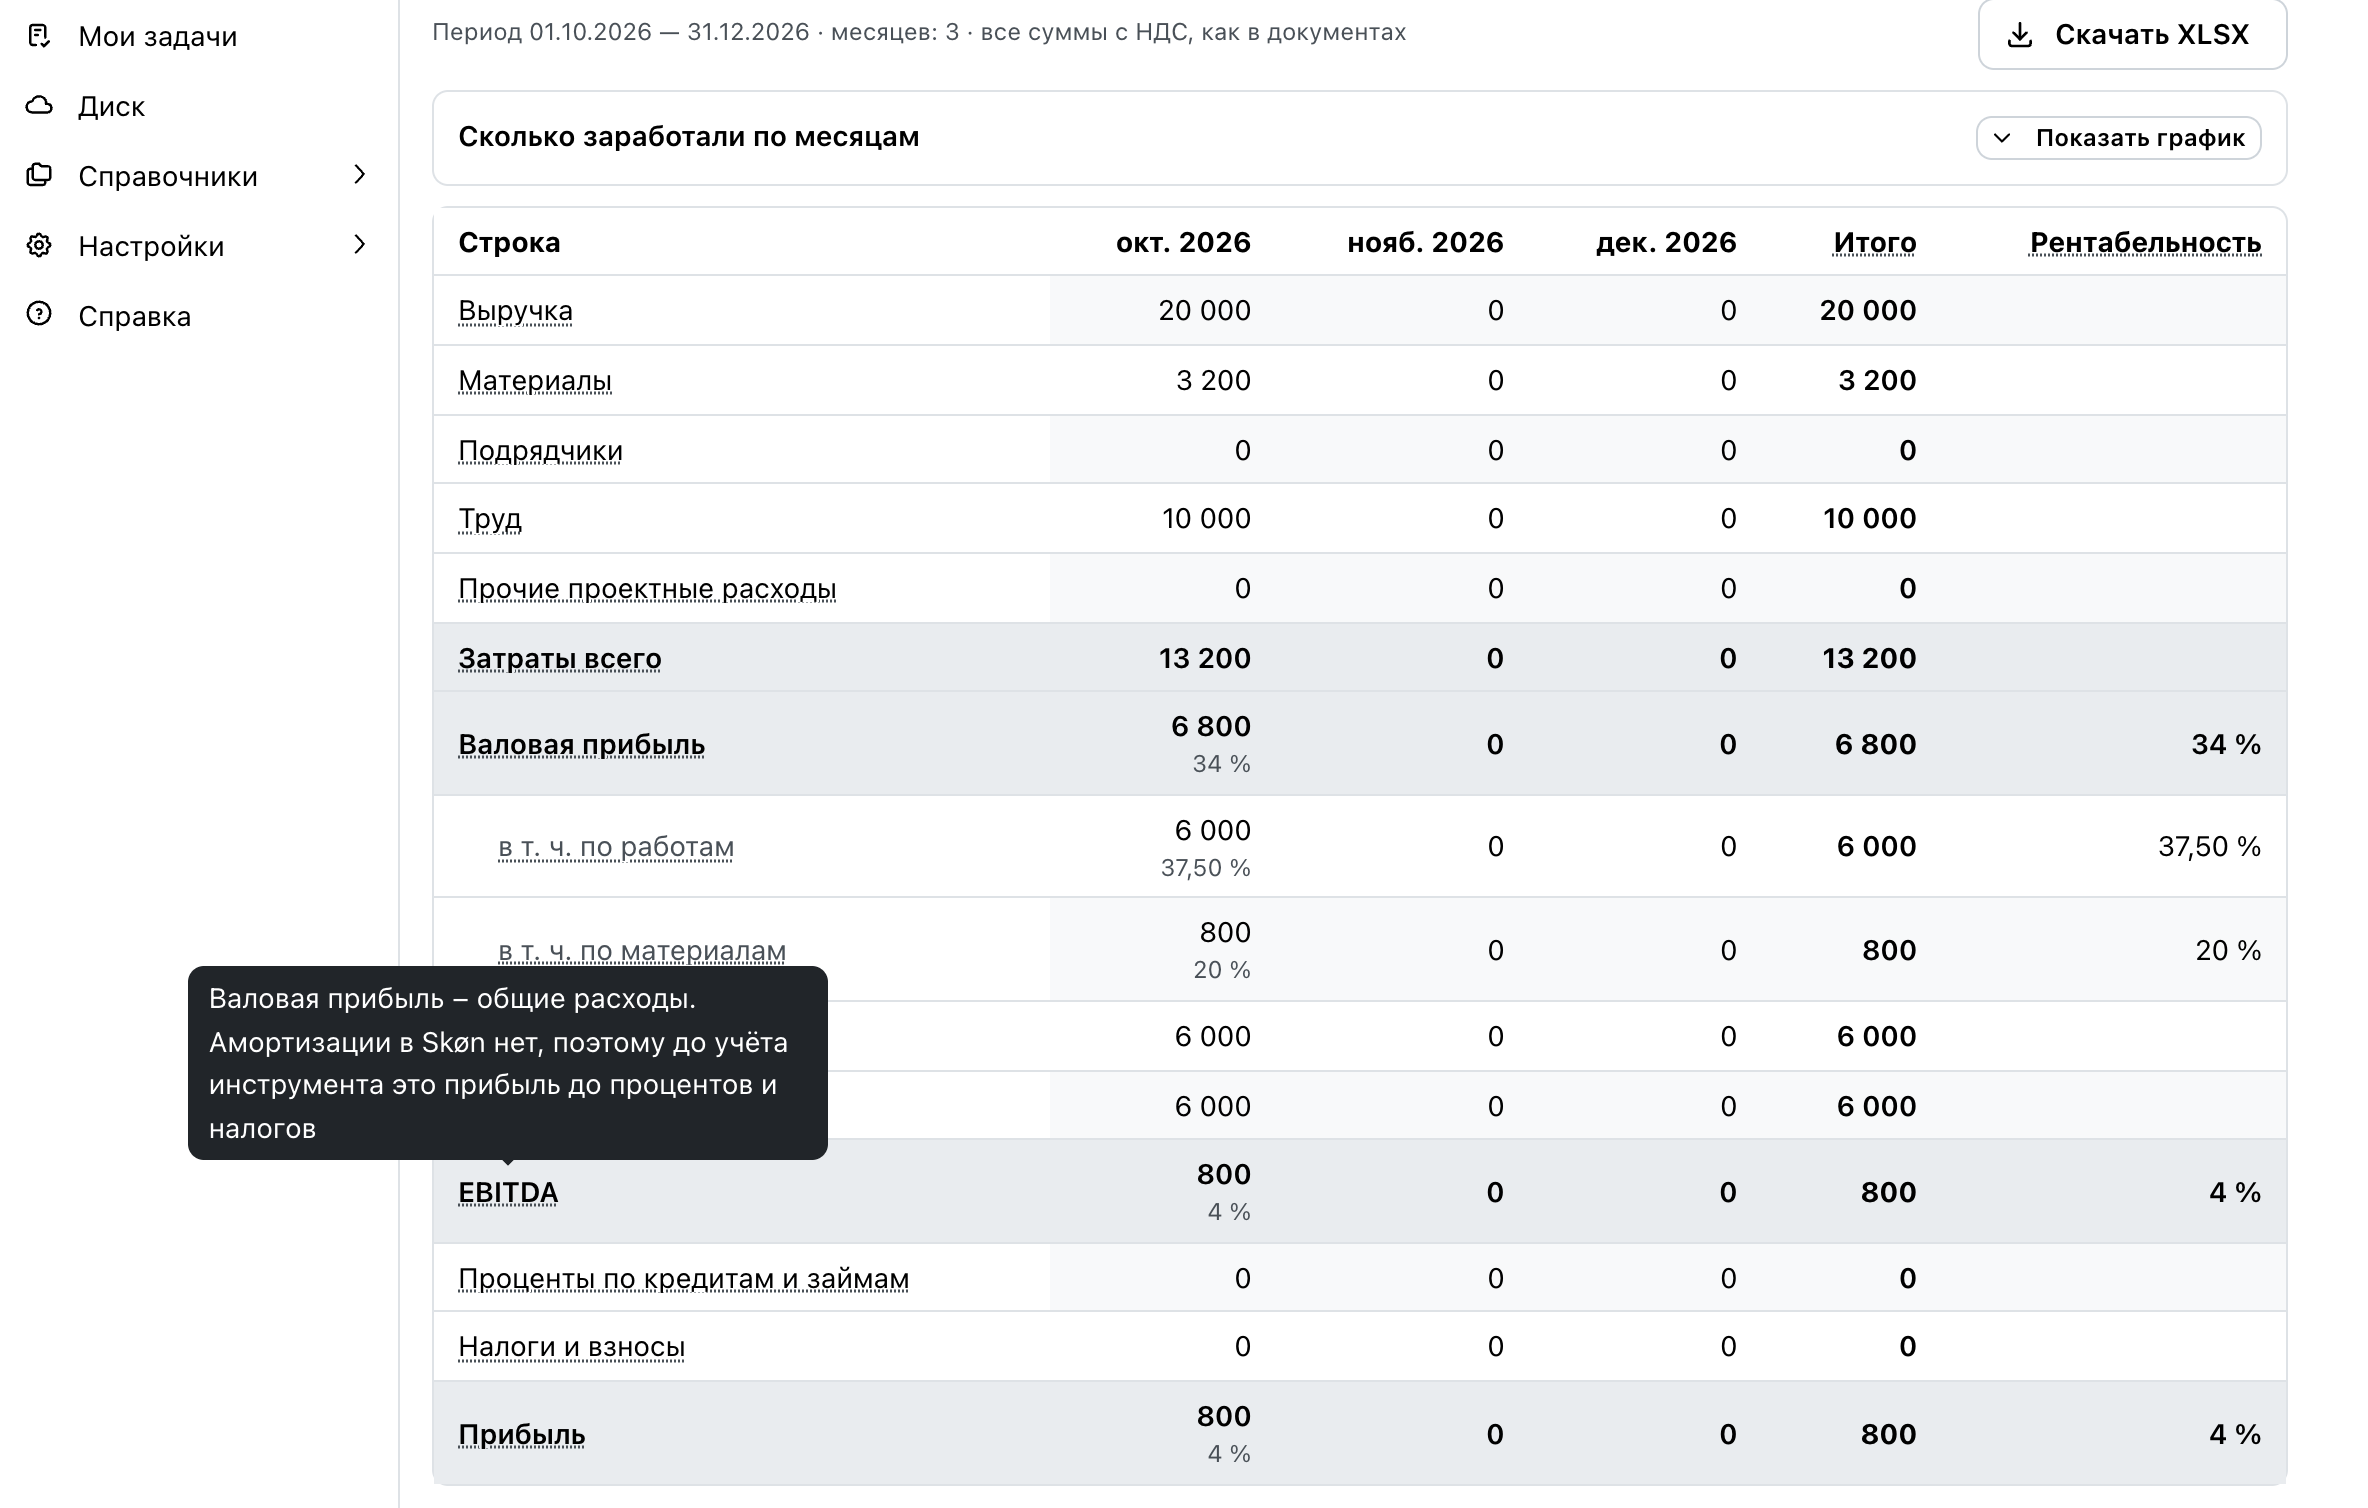
Все суммы с НДС, как в документах: выручка — по снимку НДС акта, закупочные цены и стоимость склада — с НДС поставщика. Почему так и что это значит для плательщика НДС — в статье Как Skøn считает показатели.
Что вне ОПиУ. Переводы между своими счётом и кассой, получение и возврат займов, вклады и выплаты собственнику, выдачи и возвраты подотчёта, авансы, покупка техники и инструмента — это движение денег, а не доходы и расходы. Их место — в ДДС и в сальдо денег проекта.
Проверьте: откройте «Финансы проектов» за тот же период — валовая прибыль по строке «Итого» (6 800) совпадёт с валовой прибылью ОПиУ, если нет списаний на складе компании и начислений сотрудникам без проекта; общие расходы в «Финансах проектов» не участвуют. Акт 20 000 от октября найдётся в разделе «Акты/Оплата» карточки проекта.
Откуда берутся числа: все строки ОПиУ
Строка — показатель, колонка — месяц периода, справа Итого за период и Рентабельность — доля от выручки. Крайние месяцы считаются в границах отбора: период с 15 октября даёт колонку «окт. 2026» только с 15-го числа. Итоговые строки — «Затраты всего», «Валовая прибыль», «EBITDA», «Прибыль» — выделены жирным на сером фоне; под суммой валовой прибыли, EBITDA и прибыли мелким серым стоит рентабельность месяца, отрицательная прибыль — красным. Подстроки «Общих расходов» идут с отступом по статьям; под «Валовой прибылью» две справочные подстроки с отступом — «в т. ч. по работам» и «в т. ч. по материалам». Наведите указатель на название строки — всплывёт подсказка, откуда число. Все суммы с НДС, как в документах.
| Показатель | Что считается | Из каких документов | Пример учебной компании, октябрь 2026 (единственный объект — «Ремонт офиса на Ленина, 10») |
|---|---|---|---|
| Выручка | Подписанные акты заказчику по дате акта, по сумме акта с НДС. Выставленный, но не подписанный акт сюда не входит | Акты заказчику со статусом «подписан» или «оплачен» | 20 000 |
| Материалы | Признанная стоимость списаний со склада в работу по учётной дате документа (по партиям, FIFO) плюс порча, утрата и недостача на складе компании. Покупка и поступление на склад — не затраты | Складские документы «Расход в работу» и «Списание» | 3 200 (8 мешков × 400) |
| Подрядчики | Начисления подрядчикам по дате начисления: приёмки работ, записи журнала за подрядчиком, материал подрядчика, ручные начисления — с проектом и без | Расчёты с исполнителями | 0 |
| Труд | Начисления сотрудникам по дате начисления: сдельные записи, табель, оклад, ручные — с проектом и без проекта (начисления на компанию) | Расчёты с исполнителями | 10 000 (сдельная запись прораба: 20 м² × 500) |
| Прочие проектные расходы | Прочие расходы и принятые авансовые отчёты с проектом по дате операции, кроме строк, ставших закупкой, и статей вне ОПиУ. Налоги, записанные на проект, — тоже здесь | Финансы → Операции, подотчёт | 0 |
| Затраты всего | Материалы + подрядчики + труд + прочие проектные расходы | Производное | 13 200 |
| Валовая прибыль | Выручка − затраты всего; под суммой — рентабельность в процентах от выручки | Производное | 6 800, 34 % |
| в т. ч. по работам | Справочная подстрока под валовой прибылью: выручка по работам (строки подписанных актов — работы, механизмы, накладные, «сверх сметы» этих типов, суммовые накладные и остаток округления) − подрядчики − труд − прочие проектные расходы; под суммой — рентабельность от выручки по работам | Акты, расчёты с исполнителями, операции | 6 000, 37,5 % |
| в т. ч. по материалам | Справочная подстрока: выручка по материалам (строки-материалы подписанных актов с их НДС и долей процентных накладных) − материалы (складской расход); под суммой — рентабельность от выручки по материалам. Две подстроки в сумме дают валовую прибыль месяца | Акты, складские документы | 800, 20 % |
| Общие расходы | Прочие расходы и принятые авансовые отчёты без проекта по дате операции, подстроками по статьям — аренда, офис, транспорт, связь, хозрасходы, банковские комиссии…; строки без статьи — подстрока «Без статьи». Проценты по кредитам и налоги сюда не входят — у них свои строки ниже | Финансы → Операции, подотчёт | 6 000 — «Аренда офиса и склада» |
| EBITDA | Валовая прибыль − общие расходы; рентабельность — от выручки. Амортизации в Skøn нет (основные средства и инструмент пока не учитываются), поэтому EBITDA равна прибыли до процентов и налогов | Производное | 800, 4 % |
| Проценты по кредитам и займам | Строки статьи «Проценты по кредитам и займам» без проекта по дате операции. Само тело кредита — получение и возврат — вне ОПиУ | Финансы → Операции | 0 |
| Налоги и взносы | Строки статьи «Налоги и взносы» (с подстатьями) без проекта по дате операции | Финансы → Операции | 0 |
| Прибыль | EBITDA − проценты − налоги; рентабельность — от выручки | Производное | 800, 4 % |
| Итого | Сумма по месяцам периода; у крайних месяцев — только дни внутри отбора | — | — |
| Рентабельность | Доля от выручки за весь период в процентах; без выручки пусто | — | 34 % |
| Строка «Период … · месяцев: N · все суммы с НДС, как в документах» | Границы периода и число колонок; «показана часть строк — сузьте отбор» — подстрок общих расходов больше предела | — | — |
| «Не выставлено (резерв выручки): N» | Выполнено по журналу работ в ценах заказчика минус выставленные акты — на сегодня, по проектам отбора. Считается только по журналу: материалы, по которым записей ещё нет, сюда не входят, поэтому число может быть меньше «Доступно к акту» на карточке проекта. Станет выручкой, когда акты подпишут; это состояние, а не строка по месяцам | Журнал работ и акты | 0 — всё выполненное уже в акте |
| «не оценено: N списаний, предварительно X — в строку «Материалы» не вошли» | Списания периода, стоимость которых склад ещё не признал: партия без цены или поступление без стоимости. В «Материалы» они войдут после признания | Складские документы | — |
| Скачать XLSX | Книга с теми же строками, месяцами, итогом и рентабельностью; график в файл не входит | — | — |
Вне ОПиУ — переводы между своими счётом и кассой, получение и возврат займов, вклады и выплаты собственнику, выдачи и возвраты подотчёта, авансы, покупка техники и инструмента: это движение денег, а не доходы и расходы. Они видны в ДДС и в сальдо денег проекта.
При отборе по проекту считаются только строки проекта: выручка, прямые затраты, затраты всего и валовая прибыль. Общие расходы, проценты и налоги по проектам не распределяются (решение владельца), в таком отборе они нулевые, а EBITDA и прибыль равны валовой прибыли; под таблицей об этом напоминает подпись.
График «Сколько заработали по месяцам»
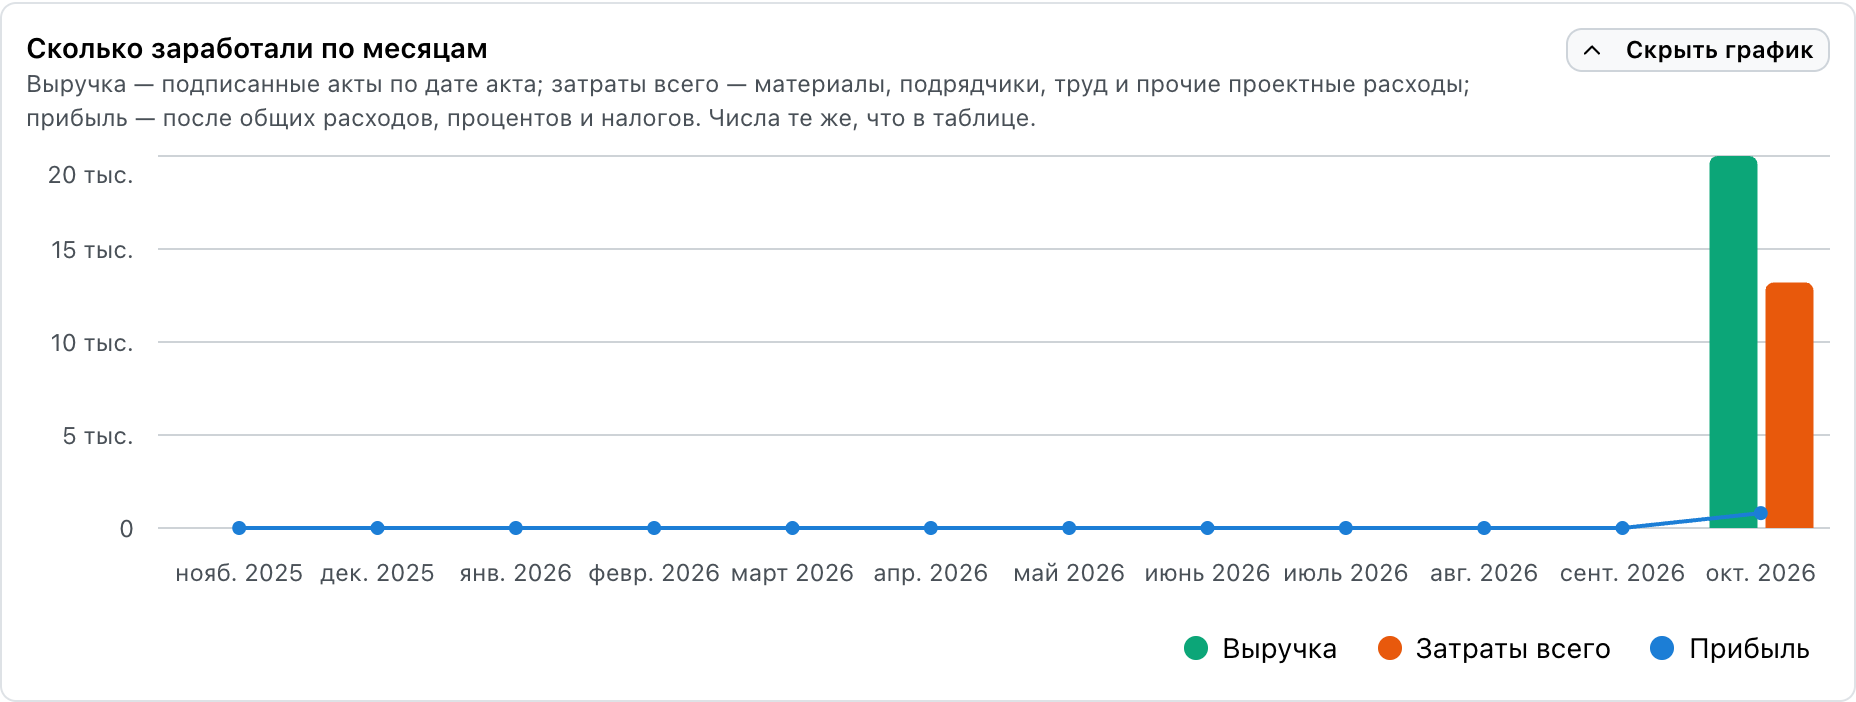
Над таблицей при периоде в два месяца и больше — карточка графика. Столбцы — выручка (бирюзовые) и затраты всего (оранжевые) по месяцам, линия — прибыль. Числа те же, что в строках таблицы: наведите указатель на месяц — подсказка покажет все три суммы в рублях; ось подписана коротко («12 тыс.», «1,2 млн»). Кнопка «Скрыть график» убирает его, «Показать график» возвращает — выбор запоминается в этом браузере. За один месяц графика нет: один столбец ничего не добавляет к таблице. На телефоне график упрощён — без осей и ниже.
Отбор по проекту
Выберите проект в поле «Проект» — останутся строки этого проекта: выручка, прямые затраты, затраты всего и валовая прибыль. Общие расходы, проценты и налоги в таком отборе нулевые, а EBITDA и прибыль равны валовой прибыли; подпись под таблицей напоминает об этом. Прибыль объекта смотрите здесь или в «Финансах проектов», прибыль компании — без отбора по проекту.
Чем отличается от ДДС
ОПиУ показывает, что компания заработала, ДДС — какие деньги пришли и ушли. Выручка в ОПиУ признаётся актом: в октябре подписан акт на 20 000 ₽ — выручка 20 000, хотя заказчик заплатил 15 000. В ДДС за тот же месяц приход 15 000 — ровно столько, сколько поступило на счёт. Оплата поставщику за десять мешков (4 000) — расход в ДДС, но не затраты в ОПиУ: затратой становятся восемь мешков, списанных в работу. Начисление прорабу 10 000 — наоборот: в ОПиУ это уже затраты, а в ДДС ничего, пока деньги не выплачены. Аванс заказчика — приход в ДДС и ничего в ОПиУ, пока нет акта. Поэтому прибыльная компания может сидеть без денег, и наоборот; смотрите оба отчёта. ДДС открывается из меню «Финансы» — её строки описаны в статье Кнопки и поля: Операции, счета и плановые платежи.
Отбор и выгрузка
Отбор над таблицей. Он живёт в адресе страницы: ссылку с отбором можно переслать коллеге.
| Элемент | Что делает | Ограничение |
|---|---|---|
| Вкладки Сроки · Заказчики · Подрядчики · Поставщики · Финансы проектов · ОПиУ · Закупки по проектам · Труд по проектам · Материалы: план-факт | Переключают отчёт. Отбор по контрагенту при смене вкладки сбрасывается: заказчик одного отчёта — не подрядчик другого | Видны только вкладки, на которые есть права: «Сроки» — просмотр проектов; «Заказчики» — расчёты с заказчиком; «Подрядчики» — просмотр финансов; «Поставщики» — финансы или закупки; «Финансы проектов» — себестоимость и расчёты с заказчиком; «ОПиУ» — финансы, себестоимость и расчёты с заказчиком разом; «Закупки по проектам» — себестоимость и закупки или финансы; «Труд по проектам» — себестоимость и финансы; «Материалы: план-факт» — склад (деньги — с себестоимостью) |
| Период с · по | Границы потоков: «за период» — между датами включительно, «на начало» — всё до первой даты, «всего» — всё до сегодня. В ОПиУ каждый месяц периода — колонка | Начало позже конца — ошибка; у «Сроков», «Закупок по проектам» и «Материалов: план-факт» периода нет — это состояние на дату |
| Месяц · Квартал · Год · 12 месяцев | Готовые периоды: ставят в «с» и «по» целый календарный период — текущий месяц с 1-го по последнее число, текущий квартал, текущий год, 12 месяцев — с 1-го числа месяца 11 месяцев назад по конец текущего месяца. Кнопка выбранного периода подсвечена; период, набранный руками, не подсвечивает ни одну | Месяцы, которые ещё не наступили, в ОПиУ показываются нулями |
| На дату | Только у «Сроков»: день, на который считается отставание и ожидаемое окончание | По умолчанию сегодня |
| Проект | Один проект вместо всех | Невидимый вам проект даёт пустой отчёт; в ОПиУ отбор по проекту убирает общие расходы, проценты и налоги — они по проектам не распределяются |
| Заказчик · Подрядчик · Поставщик | Один контрагент | Только с правом просмотра контрагентов |
| Юрлицо-плательщик | Только у «Подрядчиков», когда юрлиц больше одного: начисления и выплаты этого юрлица | — |
| Юрлицо документа | Только у «ОПиУ», когда юрлиц больше одного: акт — по продавцу, начисление — по юрлицу-плательщику, прочая операция — по её юрлицу, списание — по юрлицу проекта | — |
| Показывать завершённые сметы | Только у «Сроков»: добавить завершённые сметы к сметам в работе | — |
| Поле поиска Проект или смета / Проект или заказчик / Подрядчик / Поставщик / Проект / Материал, проект или смета | Сужает строки по названию | У «ОПиУ» поиска нет — строки там фиксированные |
| Строка «Период … · строк: N» | Сколько строк в таблице; «показана часть строк — сузьте отбор» — строк больше 2000; «часть строк скрыта» — есть факты по проектам, недоступным вам | — |
| Карточка графика · Показать график / Скрыть график | Над таблицей «Финансов проектов» и «ОПиУ»: заголовок-вопрос («Где прогноз прибыли хуже плана», «Сколько заработали по месяцам»), подпись, откуда числа, и сам график; при наведении подсказка повторяет числа таблицы. Кнопка сворачивает график, выбор запоминается в этом браузере | График ОПиУ — при двух месяцах и больше, график «Финансов проектов» — при 2–30 проектах с прогнозом и правом на финансы; на телефоне график ОПиУ упрощён, график «Финансов» скрыт. В XLSX графики не входят |
| Скачать XLSX | Книга с теми же колонками, отбором и временем формирования; закрытые правами суммы в файл не попадают | Недоступна, пока таблица пуста |
Если не получается
- Нет вкладки «ОПиУ»: нужны три права — просмотр финансов, себестоимость и расчёты с заказчиком. Проверьте роль в «Настройки компании → Сотрудники».
- Выручка нулевая, хотя акты есть: акты выставлены, но не подписаны. Отметьте акт подписанным датой подписи — выручка появится в месяце даты акта. До этого сумма видна в «Не выставлено (резерв выручки)» только для выполненного без акта.
- Процент по кредиту сидит в «Банковских комиссиях»: операция записана до появления статьи «Проценты по кредитам и займам». Откройте её в «Финансы → Операции» и поменяйте статью строки — она перейдёт в свою строку ОПиУ.
- В «Общих расходах» подстрока «Без статьи»: старые записи без статьи. Проставьте статьи в журнале операций — подстрока исчезнет.
- Материалы меньше, чем списано: над таблицей подпись «не оценено: N списаний» — у партии нет признанной стоимости. Проверьте поступление, из которого списан материал: цена строки и проведение документа.
- Валовая прибыль не сходится с «Финансами проектов»: ОПиУ включает строки без проекта — списания порчи и недостачи на складе компании, начисления сотрудникам без проекта. Отберите ОПиУ по проекту — числа совпадут со строкой этого проекта.
- Прибыль кажется завышенной: если вы плательщик НДС, а поставщики — нет, выручка стоит с НДС, а входного НДС в затратах нет. Что с этим делать — в статье Как Skøn считает показатели.